製造業の工数集計でAIを使うなら、作業日報から製番・工程・時刻を抜き出し、転記の下書きを作る部分を候補にします。作業した事実は人が記録し、確定行の計算は表計算の式で行います。間接費の配賦と赤字製番の判断は、人が受け持つ工程です。
個別受注の工場で、紙や自由記述の日報をExcelへ移している場面を想定します。製番は、受注した仕事を識別する番号です。日報から製番別の工数が出ても、それだけで個別原価、つまり仕事ごとの原価が確定するわけではありません。
日報の記入、転記・集計、原価の判断を分ける
AIで手間を減らせるか確かめる対象は、記入済みの日報を読む作業と、決められた欄への転記です。実際に何をしたかの記録と、費用をどの製番へ負担させるかの判断まで、一括して任せない分担にします。
| 仕事 | この分担での処理 | 人が確かめること |
|---|---|---|
| 日報を記入する | 作業者が製番・工程・開始終了・休憩を記録 | 記入漏れ、実際の作業との一致 |
| 製番・工程別へ転記する | AIが原文と記載位置付きの下書きを作成 | 読み違い、製番マスタとの一致、保留行 |
| 工数を集計する | 確定行だけを表計算の固定した式で計算 | 重複、時間の重なり、休憩・単位、別計算との一致 |
| 個別原価と採算を見る | 経理・製造責任者が費用と配賦条件を確認 | 対象費用、配賦基準、完成・仕掛の区分、赤字の理由 |
中小企業基盤整備機構の支援者向け手引・第12章「作業管理」は、日々の作業時間・内容の記録と、標準時間と実績工数の比較を確認点に挙げています(冊子112頁、2026年10月18日確認)。転記の方式を変えても、元の作業記録は残します。
IPAの「AIの利活用、AIによるDXの推進」には、手書き文字の認識や文書のタグ付けなどの用途があります。ただし、この説明から自社の日報を正しく読めるとは判断できません(2026年10月18日確認)。手書きやスキャンが残るなら、OCR(画像の文字をデータにする処理)や文書対応AIによる抽出を試す余地があります。
すでに製番・工程を選択式で記録できているなら、そのデータを直接集計する方法を先に確認してください。転記元が整っているほど、生成AIを挟む工程は減らせます。以下は、紙や自由記述が残る場合の設計例です。
架空の日報を、下書き・保留・検算済み工数へ分ける
製番が空欄の行は、前後の作業から推測して埋めず「保留」にします。原文へ戻れる下書きを作り、人が確定した行だけを集計すれば、未確認の時間を別の製番へ混ぜずに扱えます。
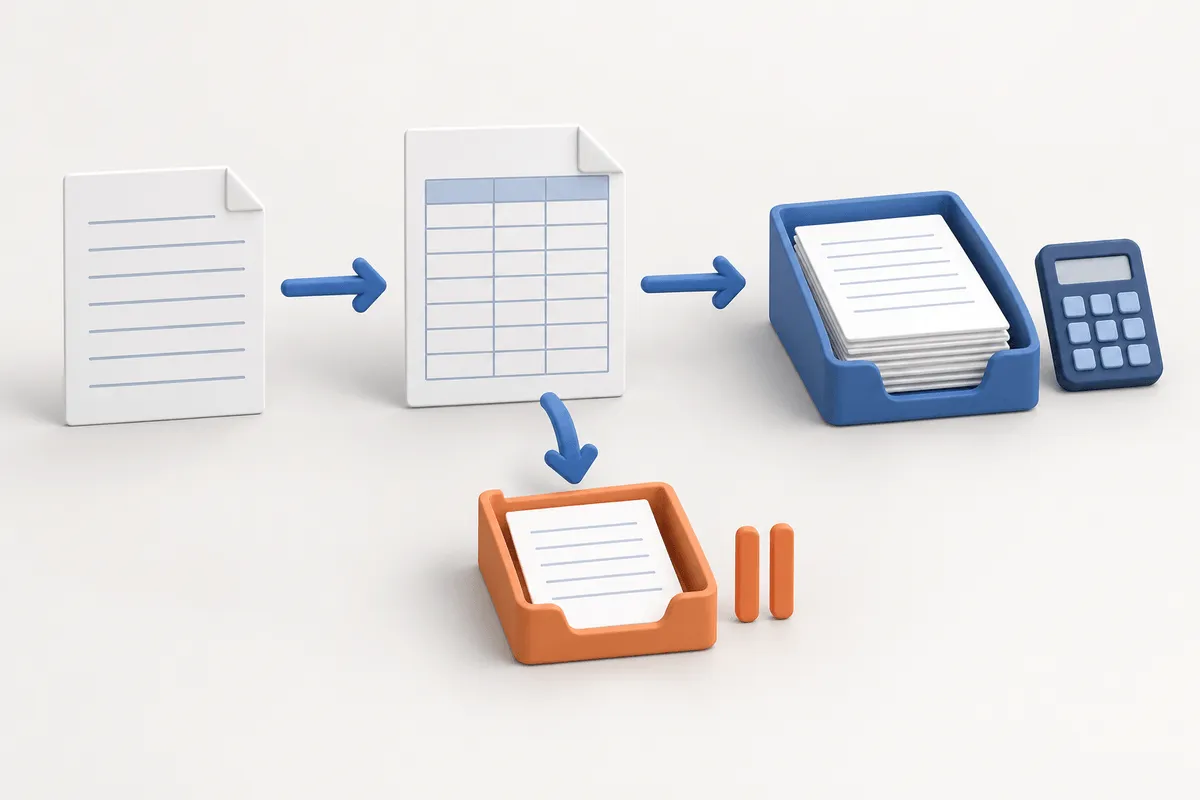
以下は説明用に作った架空の日報と編集見本です。実際のAI出力、モデルの性能試験、顧客の実績ではありません。日付・製番・時刻も架空です。
入力は原本の行へ戻れる形で渡す
当社試算試算の前提は、同じ作業者の「日報A/2026-10-16/1頁」から抜き出した次の行です。日をまたぐ作業や時間帯の重なりはなく、休憩は各行に明記されています。日報全体や出勤時間を表す抜粋ではありません。
| 原本行ID | 製番・工程の原文 | 開始〜終了 | 休憩 |
|---|---|---|---|
| R01 | M101・切削 | 08:30〜10:00 | 0分 |
| R02 | M-101・切削 | 10:00〜11:00 | 0分 |
| R03 | 製番空欄・切削 | 11:00〜12:00 | 0分 |
| R04 | M102・組付 | 13:00〜14:30 | 15分 |
架空の製番マスタにはM101とM102があり、会社が「M-101→M101」「組付→組立」の対応を承認済み、という設定です。似た番号や言葉をAIが独自に同一視する想定ではありません。
本番では元ファイル名・版・頁・行位置と行IDを一緒に渡します。氏名や顧客名が不要なら外し、製番を含む業務情報を入力してよいサービスか確認してください。契約や保存・共有の確認は、生成AIの情報漏えい対策を参照できます。
会社で利用を認めた文書対応AIへ、日報と承認済みの対応表を渡す場合の指示例です。
日報の各行を、次の欄へ抽出する下書きを作ってください。
原本ファイル・版・頁・行位置/原本行ID/日付/作業者ID/
製番原文/製番候補/工程原文/工程候補/開始/終了/休憩/単位/状態/理由。
原文は変更せず残し、候補は渡したマスタ・対応表に一致する場合だけ記入します。
空欄・判読不可・対応表にない表記は推測せず、該当候補を空欄、状態を「保留」にします。
全原本行を出力し、重複らしい行も消さず、元の行IDを残してください。
時間の計算・合算、休憩の補完、賃率・配賦率・原価の推定はしないでください。
構造化した下書きと、人が残す保留の見本
次表は編集者が作った期待形です。時刻・休憩は上の入力から変更せず別欄へ写し、ここでは候補と照合結果だけを示します。「確定」はAIの自己判定ではなく、人が原本と対応表を照合した後の状態です。
| 原本行ID | 製番原文 → 候補 | 工程原文 → 候補 | 照合後の状態・理由 |
|---|---|---|---|
| R01 | M101 → M101 | 切削 → 切削 | 確定:原本とマスタに一致 |
| R02 | M-101 → M101 | 切削 → 切削 | 確定:承認済み対応表に一致 |
| R03 | 空欄 → 空欄 | 切削 → 切削 | 保留:製番を記入者へ確認 |
| R04 | M102 → M102 | 組付 → 組立 | 確定:承認済み対応表に一致 |
R03は直前がM101でも、M101へ入れません。記入者が原本を訂正し、確認者・確認日・変更理由を残してから再集計します。保留は工数ゼロや間接作業の意味ではありません。
原本の行数と下書きの行数を照らし、抜けた行がないかも確認します。AIが挙げた例外だけを点検すると、抽出自体から漏れた行を見逃します。IPAの「AI利用者のためのセキュリティ豆知識」も、生成AIの使用時に注意・確認を怠らないよう促し、ハルシネーションを完全に防ぐ方法はまだ分かっていないと説明しています(2026年3月、6〜7頁、2026年10月18日確認)。
合計は表計算で出し、原本から別に検算する
当社試算同じ架空入力を使い、行の実作業分=終了と開始の差を分へ換算した値−その行の休憩分で計算します。上の前提ではR01が90分、R02が60分、R03が60分、R04が75分です。確定した行だけを合計すると、次の結果になります。
| 製番・工程 | 集計対象行 | 計算式・試算結果 |
|---|---|---|
| M101・切削 | R01、R02 | 90+60=150分 |
| M102・組立 | R04 | 90−15=75分 |
| 確定行の合計 | R01、R02、R04 | 150+75=225分、225÷60=3.75時間 |
| 製番不明の保留 | R03 | 60分。製番別合計には含めない |
Excelでは、照合済みの開始・終了・休憩から行ごとの分数を計算し、状態が「確定」の行だけをSUMIFSなどで集計する設計です。計算欄をAIに書き換えさせず、原文は文字列として取り込みます。
別の確認者が、集計表の合計を転記するのではなく、原本の確定行から計算し直します。この架空例の検算は、(90−0)+(60−0)+(90−15)=225分です。製番別合計とも同じ値になります。抜粋の全行は225+60=285分で、確定分と保留分の内訳まで照合できます。検算済みなのはこの架空計算であり、AIの抽出精度を検証した結果ではありません。
本番で次の条件に当たる行は、集計前に止めて確認します。
- 二重取り込み:同じ日報の再スキャンや再送は、原本ID・版・行IDで照合します。別行の内容が似ているだけで削除せず、除外理由を残します。
- 時間の重なり:同じ作業者の時間帯が重なる行は保留にします。複数設備の同時稼働は人の作業時間と分け、機械の稼働時間をそのまま人数分の工数にしません。
- 休憩と単位:休憩の空欄をゼロにしません。「時間」と「分」、時刻と小数の時間値を区別し、換算・日跨ぎ・丸めの規則を会社で決めます。負の時間や休憩が作業区間を超える行も差し戻します。
この確認に使った時間も含めて、手入力の場合と比べてください。日報記入、抽出・転記、照合・修正、保留の問い合わせを分けて記録すれば、転記が減っても確認負担が増えた状態を見つけられます。削減時間や削減額は、この架空例からは算出できません。
工数がそろっても、配賦と赤字製番の判断は人が行う
確定した工数は、仕事ごとの原価を把握する材料です。共通の費用を各製番へ割り振る「配賦」の基準や、赤字の理由・対応方針は、経理と製造責任者が確認します。AIによる日報転記だけで原価計算が自動完成する設計にはしません。
たとえば工場の共通費を配るとき、人の作業時間を基準にするか、機械の稼働時間などを使うかでは、必要な記録も変わります。中小機構のJ-Net21「コスト削減の仕方」は、売上高・生産数量などによる按分と、活動を基に間接コストを把握する方法を説明しています(2026年10月18日確認)。日報の合計から配賦基準が一意に決まる説明ではありません。
採算表へ渡す前には、次を確認します。
- 経理担当者が、集計した時間に適用する賃率(時間当たりの人件費の計算条件)と対象期間、含める費用を確認する。
- 製造・経理責任者が、材料費や外注費の製番との対応、段取り・手直し・共通作業の区分、間接費の配賦基準を確認する。同じ費用の二重計上も点検する。
- 採算を見る責任者が、対象製番の売上と費用の期間、完成品と仕掛品(まだ完成していない製品)の扱い、保留中の日報や未計上費用の有無を照らす。
集計途中の数値が赤字を示しても、そのまま「受注をやめる製番」と決めません。製番違い、二重計上、未確定の配賦、まだ計上していない売上などがないかを調べ、そのうえで価格・工程・受注方針を判断します。間接作業の時間を記録することと、間接費を各製番へ配ることも別の処理です。
受注前の見積へ戻して使う場合は、製造業の引合い・見積作成でAIに任せる工程も参照してください。今回の実績に手直しや特別対応が含まれるなら、次回の標準工数へそのまま転用するかは製造責任者が確かめます。
自社の日報へ進む前に、架空の入力で「製番不明を保留できる」「原本の行へ戻れる」「確定行だけの合計を別計算で照合できる」ことを確認してください。相談する場合も、まず日報の形式と、誰が保留を解消するかを共有すれば、転記を補助する範囲を具体化できます。
本記事は一般的な情報提供です。自社に適した原価計算・配賦方法や会計処理は公認会計士・税理士へ、個別の税務・法務の判断は税理士・弁護士など各専門家にご確認ください。